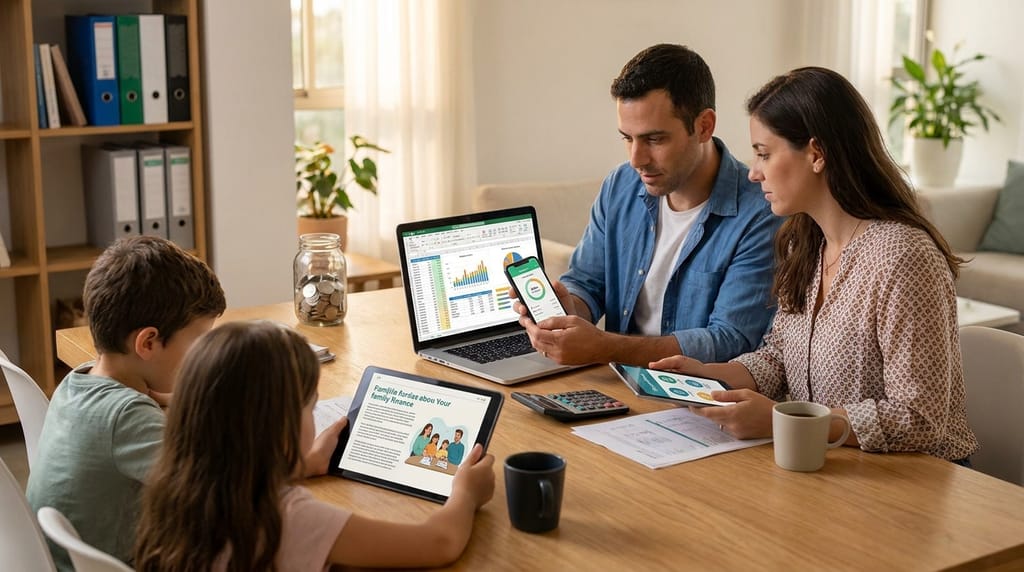
ניהול כלכלת משפחה הפך בעשור האחרון למשימה מורכבת יותר, אך גם נגישה ושקופה מאי פעם. העלייה ביוקר המחיה, לצד ריבוי אפליקציות ושירותים דיגיטליים, מחייבת גישה מובנית לניהול תקציב, מעקב הוצאות ותכנון לטווח ארוך. שימוש נכון בכלים הדיגיטליים מאפשר שליטה טובה יותר בכסף, הפחתת חובות והגדלת חיסכון משפחתי.
הגדרת מטרות ותקציב משפחתי חכם
הבסיס לכלכלת משפחה מאוזנת הוא הגדרת מטרות ברורות: פירעון הלוואות, בניית כרית ביטחון, חיסכון לחינוך או לדיור, ותכנון פנסיוני. לאחר הגדרת היעדים, מומלץ לבנות תקציב חודשי מפורט הכולל הכנסות קבועות ומשתנות, לצד הוצאות חובה, הוצאות גמישות והוצאות פנאי. חלוקה לקטגוריות מאפשרת לזהות במהירות נקודות חולשה, כמו הוצאות מזון, דלק או מנויים מיותרים.
כדאי לבצע התאמות תקופתיות בתקציב בהתאם לשינויים במשכורת, בהוצאות קבועות או בהרכב המשפחה. תקציב דינמי, המתעדכן אחת לחודש או לרבעון, מונע הפתעות לא נעימות ומחזק את תחושת השליטה. תיעוד עקבי של נתונים לאורך זמן מאפשר לזהות מגמות, לצמצם הוצאות מיותרות ולשמור על יציבות גם בתקופות של אי ודאות כלכלית.
שימוש במידע אמין ובמאגרי ידע למשפחות
עומס המידע ברשת מקשה להבחין בין עצה מקצועית לבין פרסום מסחרי. לכן חשוב להיעזר במקורות אמינים המספקים תכנים חינוכיים וכלים יישומיים לניהול כסף. שילוב של מאמרי מידע למשפחה עם ליווי מקצועי נקודתי, מאפשר קבלת החלטות מושכלות בנושאי תקציב, ביטוח, חיסכון והשקעות.
מאגרי ידע איכותיים מסבירים מונחים פיננסיים בשפה פשוטה, מציגים דוגמאות מהחיים ומציעים טבלאות, מחשבונים ותבניות עבודה. כך ניתן להיעזר במידע מעודכן לפני בחירת משכנתה, מעבר בנק, פתיחת קופת גמל או שינוי מסלול פנסיוני. שימוש עקבי במידע כזה מחזק את היכולת המשפחתית לנהל משאים ומתנים מול גופים פיננסיים ולבחור מוצרים המתאימים לצרכים האמיתיים.
אפליקציות לניהול תקציב ומעקב הוצאות
אפליקציות לניהול תקציב הפכו לכלי מרכזי בכלכלת משפחה דיגיטלית. רבות מהן מתחברות לחשבון הבנק ולכרטיסי האשראי, מסווגות אוטומטית הוצאות לפי קטגוריות ומציגות גרפים ברורים של דפוסי הצריכה. כך ניתן לראות בזמן אמת חריגות מתקציב, לעקוב אחר חיובים עתידיים ולגלות מנויים שלא נעשה בהם שימוש.
בחירת אפליקציה מתאימה צריכה להתבסס על רמת האבטחה, נוחות השימוש בעברית, יכולת התאמה אישית ויכולת שיתוף בין בני המשפחה. שיתוף נתונים בין בני זוג, ולעיתים גם עם בני נוער בוגרים, מחזק שקיפות ואחריות משותפת. חשוב להגדיר גבולות גישה בהתאם לגיל ולרמת הבשלות הפיננסית, כדי לשמור על פרטיות וביטחון מידע.
מוצרים פיננסיים דיגיטליים שכדאי להכיר
המערכת הבנקאית וחברות הפינטק מציעות מגוון מוצרים דיגיטליים המסייעים בניהול כלכלת משפחה. בין המוצרים הבולטים ניתן למצוא חשבונות בנק דיגיטליים ללא עמלות מסוימות, כרטיסי חיוב מיידי (דביט) המגבילים הוצאות, אפליקציות לחיסכון אוטומטי מעיגול עסקאות ותכניות חיסכון קצרות טווח הניתנות לפתיחה וניהול דרך הסמארטפון.
גם בתחום הביטוח והפנסיה מתפתחים מוצרים דיגיטליים המאפשרים השוואת עלויות, שינוי מסלולים וקבלת מידע מפורט על כיסויים קיימים. יחד עם זאת, חשוב לבחון היטב את האותיות הקטנות, להבין את רמת הסיכון ולהתייעץ בעת הצורך עם גורם מקצועי בלתי תלוי. מוצרים דיגיטליים יכולים להוזיל עלויות ולפשט תהליכים, אך בחירה לא מושכלת עלולה להוביל להתחייבויות יקרות לטווח ארוך.
חינוך פיננסי דיגיטלי לילדים ובני נוער
עולם התשלומים הדיגיטליים מציב אתגר חינוכי: הכסף הפך לווירטואלי, והקשר בין עבודה, זמן וכסף פחות מוחשי. חינוך פיננסי מגיל צעיר, תוך שימוש בכלים דיגיטליים, מסייע בפיתוח הרגלי צריכה אחראיים. ניתן לשלב אפליקציות דמי כיס, כרטיסים נטענים לילדים ומעקב משותף אחר חסכונות למטרות קצרות וארוכות טווח.
שיחה פתוחה על תקציב משפחתי, הצגת בחירות צרכניות והסבר על משמעות הריבית והחוב, מחזקת מודעות ומונעת טעויות עתידיות. שילוב הילדים בתהליך ההשוואה בין מחירים, תכנון קניות אונליין והבנת סיכוני רכישה ברשת, מקדם אחריות ושיקול דעת. כך נוצרת תרבות כלכלית משפחתית המתאימה לעידן הדיגיטלי ומשפרת את החוסן הכלכלי לדורות הבאים.